
Systèmes de Rapprochement Bancaire
Chaque mois, vos équipes comptables passent plusieurs jours à pointer des milliers de lignes. Relevés bancaires d’un côté, factures et écritures de l’autre. Entre les virements groupés qui agrègent 47 factures en une seule ligne, les prélèvements SEPA avec des libellés tronqués, les paiements partiels, les avoirs, les décalages de dates de valeur : le rapprochement devient un exercice de déduction digne d’une enquête.
Et quand vous travaillez avec six banques différentes, dont deux qui envoient encore des MT940 par SFTP le mardi à 6h, l’exercice se complique. Vos analystes connaissent les règles par cœur : ils savent que tel client paie toujours avec 3 jours de retard, que tel fournisseur regroupe ses factures par quinzaine. Ce savoir est dans leurs têtes, pas dans vos systèmes.
Résultat : des clôtures tendues, des écarts non expliqués qui traînent, des auditeurs qui posent des questions, et une dépendance critique à deux ou trois personnes qui ’savent comment ça marche’.
Cette solution appartient à la famille Données, Référentiels & Reporting.
Les défis qui freinent votre performance
Excel reste l’outil de prédilection. Des RECHERCHEV imbriquées, des macros vieilles de huit ans que personne n’ose toucher, des fichiers qui plantent au-delà de 50 000 lignes. Les outils de trésorerie du marché font du rapprochement, mais sur des cas simples : un paiement, une facture, même montant. Dès que vos flux se complexifient : paiements groupés, compensations, devises multiples, intercos : ils décrochent.Vous finissez avec un taux de rapprochement automatique de 40%, et le reste à la main. Les prestataires généralistes proposent des connecteurs bancaires, mais sans comprendre votre plan comptable, vos règles métier, vos exceptions. Vous passez six mois en paramétrage pour un résultat médiocre.
Notre approche technique
Notre approche part d’un constat : les règles de rapprochement qui fonctionnent sont celles que vos équipes appliquent déjà intuitivement. Nous commençons par observer et formaliser ces règles implicites. Le moteur d’inférence que nous déployons apprend de vos historiques : il identifie les patterns de paiement par client, les regroupements récurrents, les écarts tolérés.
Il ne s’agit pas de machine learning en boîte noire : chaque décision de rapprochement est traçable et explicable pour vos auditeurs. La connectivité multi-banques est native : formats CAMT, MT940, relevés PDF parsés, API bancaires quand elles existent. Les écarts sont qualifiés automatiquement (timing, montant, référence manquante) et routés vers le bon interlocuteur avec le contexte nécessaire.
Vos équipes ne pointent plus : elles valident des propositions et traitent les vrais cas litigieux. La piste d’audit complète satisfait aux exigences des CAC sans documentation supplémentaire.
Connectivité Multi-Banques
Récupération sécurisée et automatique des flux via les protocoles standardisés du marché.
Moteurs d’Inférence
Algorithmes intelligents capables de repérer des correspondances malgré des libellés imprécis.
Gestion des Écarts
Traitement automatisé des escomptes, des paiements partiels ou des frais bancaires déduits.
Validation Assistée
Interface ergonomique suggérant les correspondances les plus probables pour les cas ambigus.
Pistes d’Audit
Historisation absolue de chaque rapprochement pour faciliter le travail de vos commissaires aux comptes.
Architecture technique
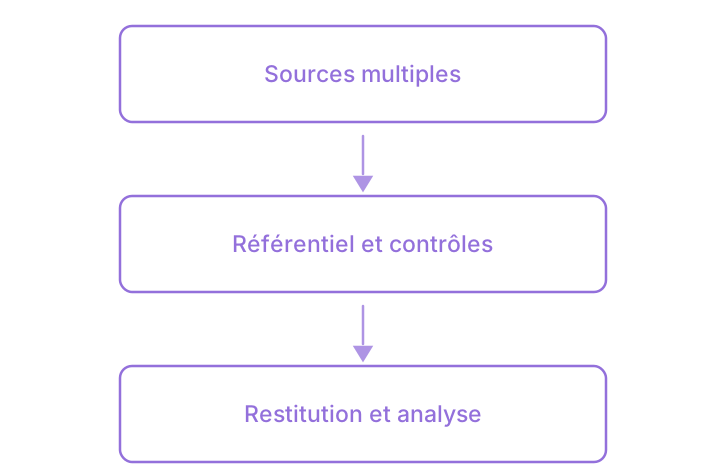
Plusieurs sources, un référentiel qui les arbitre, puis l’analyse : Core RH & Référentiel Unifié et Observatoires & Open Data procèdent de cette même chaîne.
- Connectivité Multi-BanquesRécupération sécurisée et automatique des flux via les protocoles standardisés du marché.
- Moteurs d’InférenceAlgorithmes intelligents capables de repérer des correspondances malgré des libellés imprécis.
- Gestion des ÉcartsTraitement automatisé des escomptes, des paiements partiels ou des frais bancaires déduits.
- Validation AssistéeInterface ergonomique suggérant les correspondances les plus probables pour les cas ambigus.
- Pistes d’AuditHistorisation absolue de chaque rapprochement pour faciliter le travail de vos commissaires aux comptes.
Intégration fluide et sans friction
Nous nous connectons à votre ERP, quel qu’il soit — SAP, Odoo, Cegid… — ainsi qu’à votre base de données, votre logiciel comptable et vos applications métier : sans migration. Les flux bancaires sont récupérés en parallèle de vos processus actuels pendant une phase de fonctionnement en double. Vos équipes continuent leur travail habituel pendant que le système apprend. Pas de big bang : on bascule progressivement, banque par banque, périmètre par périmètre.
Les référentiels restent maîtres dans vos systèmes sources.
Cartographie des flux
Analyse de vos relevés bancaires, formats reçus, règles de rapprochement actuelles (documentées ou non), volumétrie et cas d’écarts fréquents.
Connexion et apprentissage
Mise en place des connecteurs bancaires, import des historiques sur 12 mois, formalisation des règles métier avec vos équipes comptables.
Pilote en parallèle
Le système tourne sur un périmètre limité en double de vos processus actuels. Ajustement des règles, mesure du taux de rapprochement réel.
Déploiement et autonomie
Extension progressive aux autres banques et entités. Formation de vos équipes à la gestion des exceptions et à l’évolution des règles.
Des résultats mesurables pour l'organisation
- Réduction du temps de rapprochement mensuel de 4 jours à 4 heures pour une volumétrie de 8 000 écritures
- Taux de rapprochement automatique passant de 35-40% à 85-92% selon la qualité des données sources
- Clôture comptable avancée de 2 à 3 jours ouvrés
- Écarts non résolus traités en 48h au lieu de traîner jusqu’à la clôture suivante
- Piste d’audit complète réduisant le temps de réponse aux auditeurs de 60%
- Dépendance réduite aux sachants historiques avec des règles désormais formalisées
Clarifier votre prise de décision
Quel est le taux de rapprochement réaliste qu’on peut attendre sur nos flux ?
Le taux de rapprochement bancaire dépend de la qualité de vos données entrantes et de la complexité de vos flux. Sur des paiements simples, un virement pour une facture, les taux que Clarendis observe dépassent 95 %. Sur des flux complexes avec paiements groupés et opérations intragroupe, ils se situent entre 80 et 88 %. Nous mesurons votre situation actuelle avant de nous engager sur un chiffre.
Combien de temps avant d’avoir des résultats concrets ?
Le premier périmètre de rapprochement bancaire, une banque et un type de flux, est opérationnel en 6 à 8 semaines selon nos déploiements. Les gains sont visibles dès la première clôture. Le déploiement complet sur l’ensemble de vos banques et filiales prend généralement 4 à 6 mois.